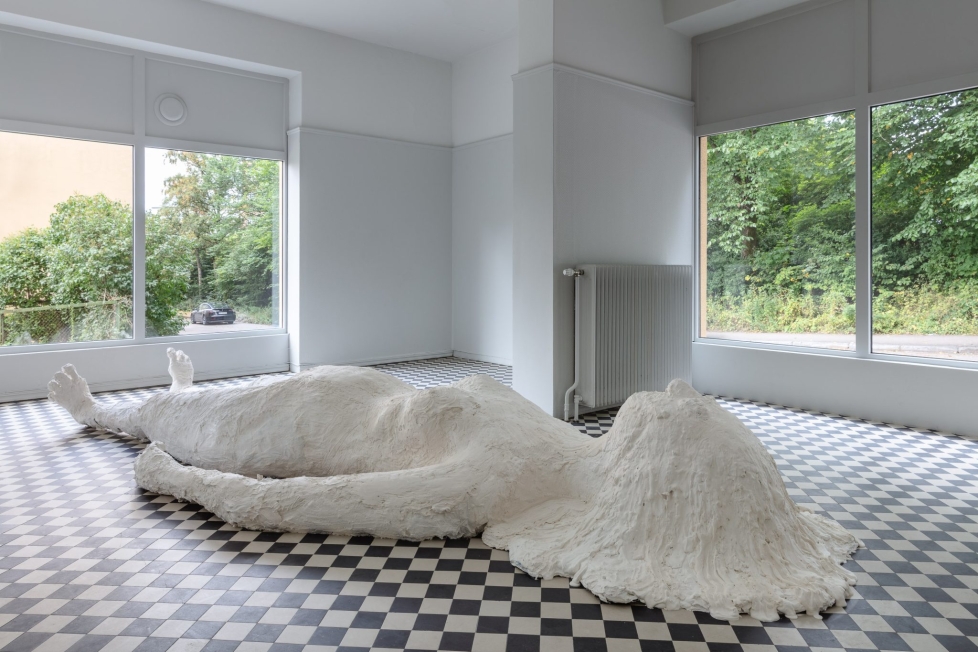
Ting har vært i bevegelse på Oslos galleriscene de siste par årene. Tre trender stikker seg ut. Den ene er en sammenklumping av mange av de mest sentrale kommersielle aktørene i bydelen Frogner. Det alene er ikke egentlig så oppsiktsvekkende. Denne scenens tyngdepunkt har av naturlige, demografiske årsaker alltid ligget på vestkanten, selv om spredningen har vært større. Men om vi skjøter denne «oppblomstringen av Frogner som kunstdistrikt», som Kunstavisen kaller det, med en annen trend, som en kollega nylig, litt spissformulert, omtalte som «galleridøden», med henvisning til hvordan en håndfull av byens tyngre gallerier i løpet av relativt kort tid har bestemt seg for å legge inn årene, ser situasjonen fort mer trykkende ut. Den tredje trenden kommer jeg til.
La oss ta et kjapt blikk på kartet. Om jeg teller riktig holder nå ni av byens viktigste gallerier for samtidskunst til på Frogner. OSL contemporary og Galleri K er de med lengst fartstid. Galleri K har holdt til på Frogner siden oppstarten i 1977. OSL (tidligere MGM) har vært der siden de åpnet dørene 2001, selv om de har byttet adresse. I løpet av de siste to-tre årene har de fått selskap av: QB, Melk, Isca, Eiklid/Rusten (tidligere Golsa), Christian Torp, Standard (Oslo) og sist Brandstrup. Galleri Riis, som har holdt til i Arbins gate rett ved slottet siden 2016, kan også regnes med til denne Frogner-enklaven. I fjor åpnet dessuten to kunstnerdrevne gallerier på Frogner, med ganske kjente navn bak rattet: henholdsvis Fredrik Værslevs Allé Allé og Ida Ekblads Spettacolo, som holder til i en karismatisk brutalistvilla.
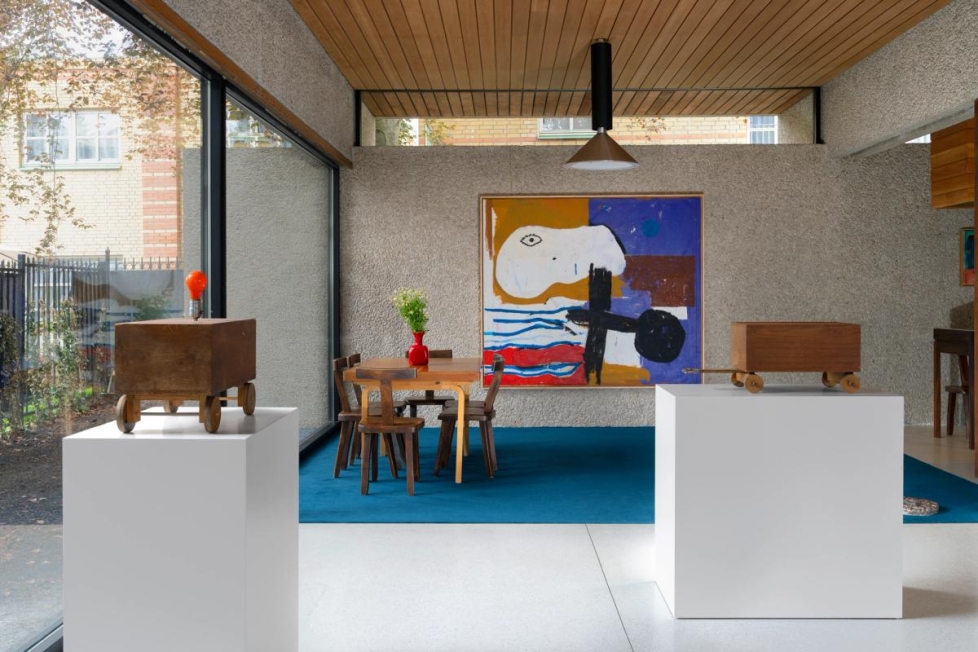
Stimlingen til Frogner har vært kommentert fra flere hold. Finansavisen nevnte den i en sak om at galleriene forlot Tjuvholmen i januar i år. Her ble økning i husleie, etter en periode med kontrakter under markedspris, gitt som forklaring, selv om ingen av galleristene de intervjuet – Peder Lund, Brandstrups Marit Gillespie og Fredrik Nergaard fra Galleri Haaken – ville bekrefte det. Alle tre var de da, påfallende nok, på jakt etter nye lokaler på Frogner. Det er neppe der man finner de rimeligste næringslokalene i byen, selv om prisene sikkert slår «finansdistriktet» Tjuvholmen! Likevel kan det være økonomiske grunner til å flokke dit.
Uansett hva som er drivkreftene bak, finner denne flukten til Frogner altså sted parallelt med en mer morbid utviklingstrend. Galleridøden har foreløpig en noe svakere empiri, men de som nå faller fra, er sentrale gallerier med høy synlighet og som har vært med en stund, altså knappest døgnfluer. Yngst er VI, VII, som etter oppstarten i en kjeller på Grønland i 2012 raskt etablerte seg som et av de mest toneangivende – og ikke minst mobile – oslogalleriene på 10-tallet. I fjor forlot galleriet lokalene de har disponert i Bjørvika siden 2021. Etter det har gallerist Esperanza Rosales kuratert sporadiske utstillinger med sikre kort som Eliza Douglas og Bjarne Melgaard på ulike adresser i Oslo, men galleridriften ser ut til å være et avsluttet kapittel.
Mens Brandstrup åpnet i nye lokaler i Briskebyveien på Frogner for omtrent en måned siden, har de tidligere naboene deres Haaken og Peder Lund tydeligvis ombestemt seg. Lund, som har drevet galleri på Tjuvholmen siden 2009, gjorde klart før sommeren i et intervju i Kunstavisen at han takker for seg som gallerist for heller å satse på rådgivning og kuratering. Haaken, etablert allerede i 1961, var et av byens eldste og gjennom flere tiår mest renommerte gallerier, og de var med å bane veien for den nonfigurative kunsten i Norge. Nå stenger også de dørene. Det kan være flere og sammensatte årsaker til at disse galleriene nå gir seg, fra knappe marginer og flyttevegring til ganske enkelt manglende motivasjon for videre drift. Hvem vet. Sammenfallet i tid for avviklingen av såpass solide navn sender likevel et hørbart signal om at et skifte er i gjære.
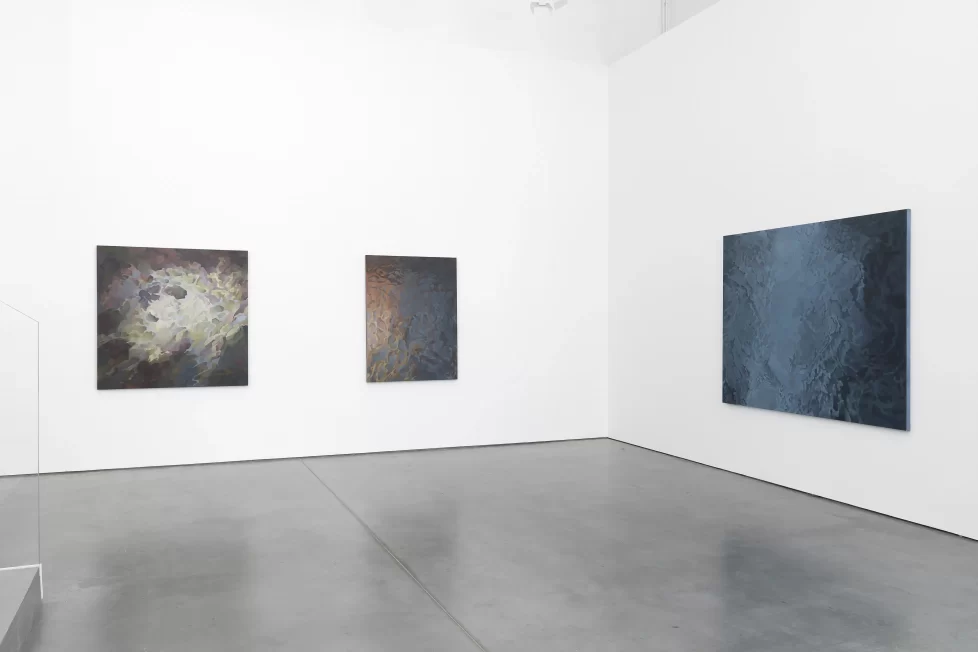
Det mangler ikke på oppslag i internasjonal kunstpresse fra de siste par årene som beskriver tendenser som ligner de vi nå ser i Oslo. Oppsummert er konklusjonen at det tradisjonelle galleriets forretningsmodell er blitt for kostnadstung for mange, og at andre mer fleksible og samarbeidsbaserte former tvinger seg frem i dens sted. Høy prisstigning har gjort driftingen av et fysisk gallerirom stadig dyrere, uten en tilsvarende oppgang på inntektssiden. Selv et beskjedent gallerilokale noenlunde sentralt beliggende og med akseptabel standard legger en høy kostnad til driften, særlig når det også må bemannes fem-seks dager i uken. I tillegg kommer så klart de ikke ubetydelige utgiftene til transport, installering og forsikring av kunstverk i forbindelse med utstillinger. Samtidig har tilgangen og kvaliteten på alternative og mer kostnadsbesparende formidlingskanaler økt, noe som gjør det lettere å livnære seg som kunsthandler uten å være belemret med å drive og programmere et visningsrom. Når den offentlige, fysiske fremvisningen av kunsten i form av utstillinger blir mindre viktig for å synliggjøre og omsette den, blir det også for mange et uforholdsmessig økonomisk slep å holde seg med fasiliteter til dette formålet. (Louise Steiwer skriver godt om nedsidene ved en slik utvikling.)
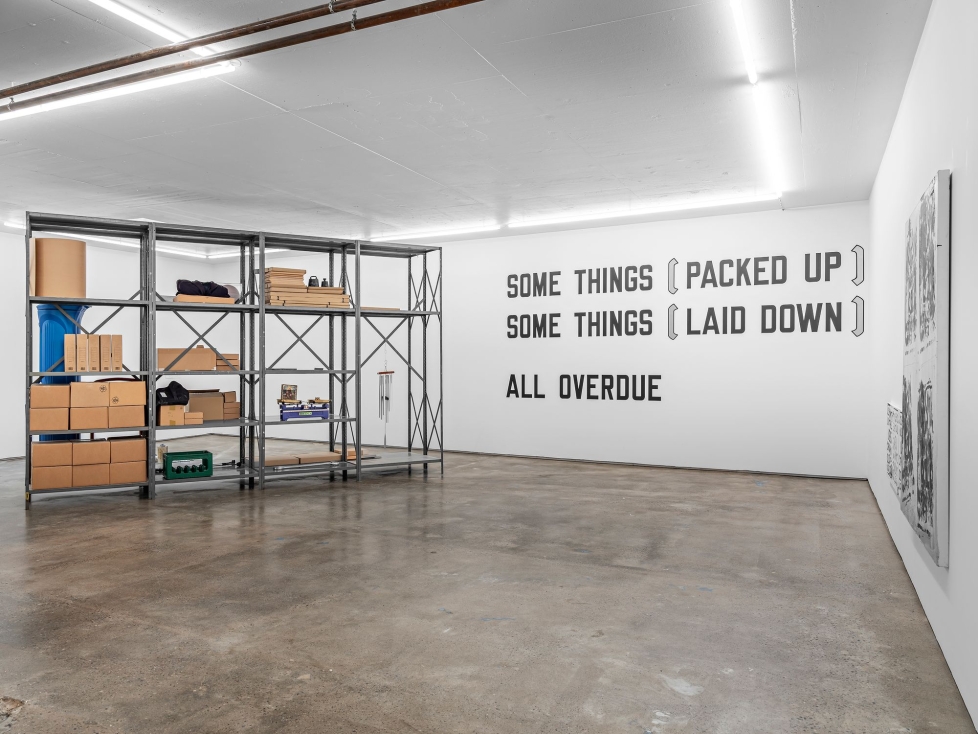
Kanskje er trekket mot Frogner mulig å forstå i dette lyset: Velger du først å punge ut for et dyrt lokale, må du samtidig maksimere kundetrafikken, og da får beliggenhet økt betydning. Trolig huser vestkanten en betydelig andel av Oslos kunstkjøpere, og med høy galleritetthet kan man også sko seg på en klyngeeffekt som gjør bydelen til destinasjon og dermed øker tilstrømmingen. Og når det først har oppstått et slikt geografisk tyngdepunkt, vil insentivene til å søke seg dit tilta i styrke også for andre aktører. Det er selvfølgelig for tidlig å si om disse galleriene vil begynne å samarbeide og dele ressurser på mer ukonvensjonelle måter, men spor av en kollegial ånd er i hvert fall merkbar. Åpningsutstillingen i Standards nye lokaler tidligere i år inkluderte for eksempel to kunstnere fra stallen til naboen OSL contemporary (Lawrence Wiener og Ane Mette Hol). Jeg vet ærlig talt ikke hvor uvanlige sånne kunstnerlån mellom konkurrerende lokale gallerier egentlig er, men det stakk ut som et mulig tidlig tegn på at praksis er i endring.
Det er unektelig litt paradoksalt at denne utviklingen i gallerisektoren, og da tenker jeg først og fremst på stengningene, finner sted samtidig som kommersialiseringen griper om seg i kunsten ellers. Det norske kunstfeltet er en litt spesiell case i så måte. Som Kunstkritikks tidligere redaktør Jonas Ekeberg påpekte for ca. ti år tilbake i et intervju med eierne av Galleri Riis, har det kommersielle gallerisystemet historisk ikke vært like viktig for norske kunstnere som for kollegaene deres mange andre steder. Kunstnerstanden har kunnet holde seg flytende på – komparativt – rause statlige stipender og et godt utbygd tilbud av kunstsentre, kunstnerstyrte gallerier og offentlige institusjoner. Det har gjort det mulig for et flertall norske kunstnere å i stor grad holde markedsmekanismene fra livet. Parallelt med at flere kommersielle gallerier nå faller fra, ser det imidlertid ut som dette er i ferd med å snu, og at landets kunstnere forbereder seg på en tettere allianse med det private markedet.
Det er i hvert fall én måte å tolke den tredje trenden jeg har notert meg på, nemlig det faktum at det kunstnerdrevne feltet har blitt merkbart mer markedsorienterte det siste tiåret. Antagelig er dette delvis tvunget frem av en stadig gjerrigere, mer instrumentaliserende og næringsorientert kulturpolitikk, som gjør at kunstnere føler behov for en bredere kontaktflate mot markedet. Men åpenbart er den endrede rolleforståelsen også bevisst stimulert frem av det offentlige bemidlingsapparatet rundt kunsten: Hjulpet av ordninger som OCAs subsidier til messedeltakelse og arrangørstøtte fra Kulturrådet, har de kunstnerdrevne stedene fått et større internasjonalt nedslagsfelt og (i perioder) mer stabile driftsbetingelser. Dermed har de kunnet fylle noe av den samme funksjonen som de mer etablerte galleriene tradisjonelt har hatt, som agenter for kollegaene sine; de er ikke lenger kun mer eller mindre kortlivede produsenter av utstillinger og sosiale begivenheter med hovedsaklig lokal appell, men er nå også godt synlige operatører i et voksende internasjonalt kretsløp av visningsplattformer, som genererer både institusjonelt og kommersielt relevant eksponering for andre kunstnere.
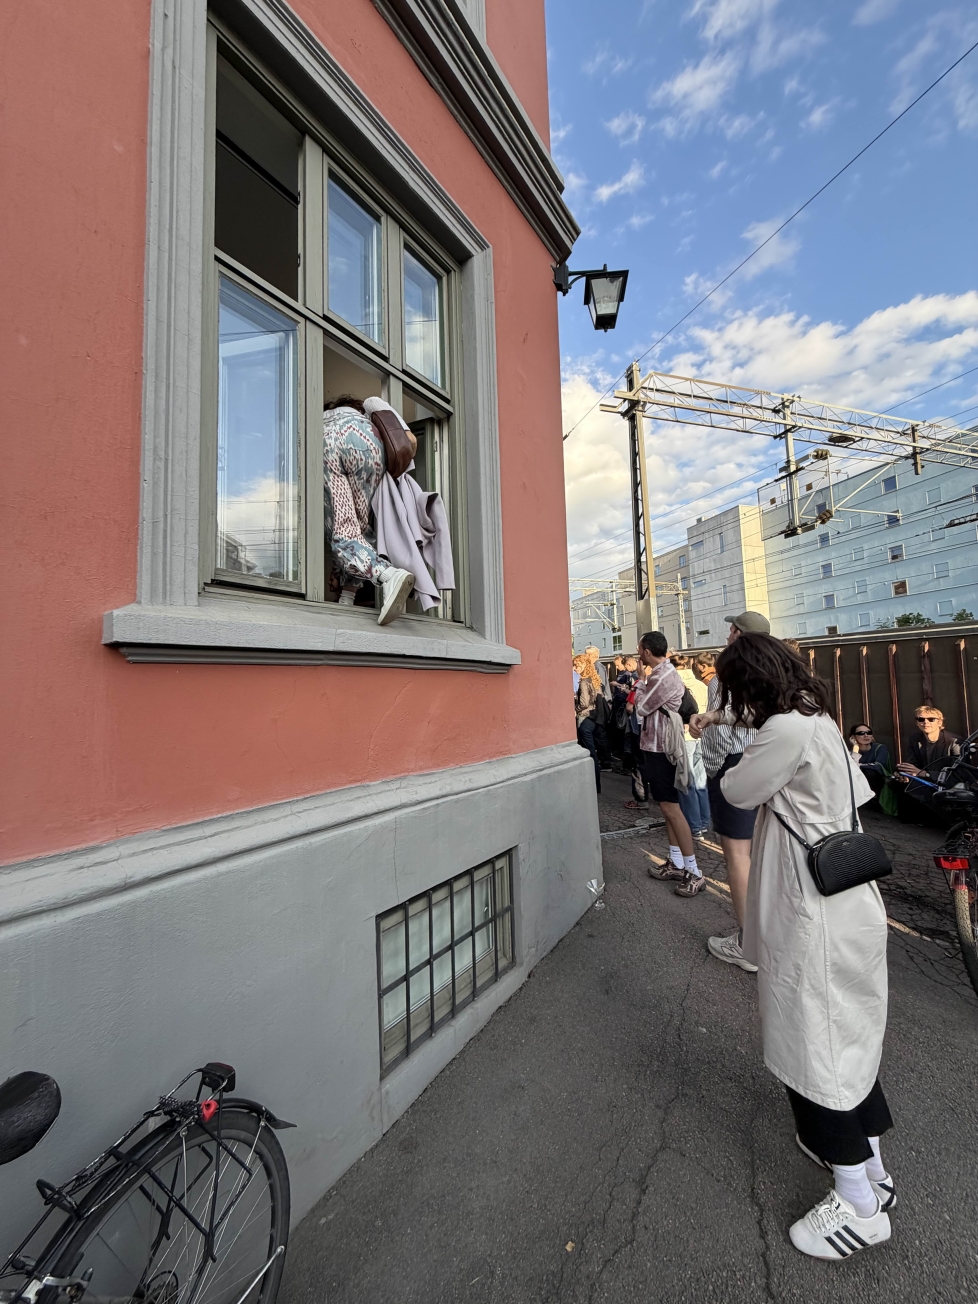
Denne driften mot en mer kommersiell måte å tenke modellen for det kunstnerdrevne visningsrommet på har pågått en stund, men den nådde en foreløpig senit i forbindelse med Oslo Art Weekend i slutten av mai i år, da så å si rubbel og bit av byens kunstnerdrevne gallerier stelte i stand en egen messe under navnet Barbara i et tidligere tannlegekontor i Gamlebyen. Her deltok alt fra godt etablerte Centralbanken, Pachinko og Hulias til ferskere navn som Sandaker Trialektek og Snails. Obskure Royal Flush Gallery hadde installert seg på toalettet. Hvor høy omsetning det var på messen, vet jeg ikke. En viss kreti og pleti-følelse gjorde seg uunngåelig gjeldende. Men initiativet fremsto likevel gjennomført og ga uttrykk for en uironisk vilje til å eksperimentere med kommersielle rammer for presentasjon og formidling av kunst, selv om det for noen av deltakerne kanskje mest var en larp. Og det forteller oss noe om disse aktørenes endrede selvbilde og funksjon sammenlignet med deres historiske forgjengere, som nøt en mer skjermet situasjon for kunsten.
Typisk for dette skiftet er også fremveksten av steder som opererer i en gråsone mellom det kommersielle og kunstnerdrevne feltet. De ligner til forveksling tradisjonelle gallerier med en fast stall av kunstnere, åpent på ukedager, prisede verkslister og jevnlig messedeltakelse, men mottar også driftstilskudd fra Kulturrådet. Femtensesse, etablert i et atelier i Ila pensjonat i 2020, nå beliggende i en tidligere meieributikk på Sinsen, er vel Oslos mest talende eksempel på denne modellen i øyeblikket. Nevnte Melk, et kunstnerdrevet visningsrom hovedsaklig viet kamerabasert kunst startet i 2009, har også gradvis begynt å ligne på et mer typisk salgsrettet galleri (selv om de stadig understreker at de er kunstnerdrevet). Også et mer aparte sted som Salgshallen blander det å drive noe som minner om et kunstnerdrevet prosjektrom (i et forlorent, men historierikt næringslokale i et av byens eldste trebygg) og seriøs butikk – som til og med inkluderer noe så foroverlent som nettutsalg.
På en åpning nylig snakket jeg med en kunstner som er med å drive et av visningssted i byen. Han mente at mange kunstkjøpere henger igjen i en hierarkisk tenkning der de tradisjonelle kommersielle galleriene ses som en slags garantister for kunstnerskaps investeringsverdi, mens de kunstnerdrevne stedene vurderes mer som eksperimentelle prosjektrom for unge og uetablerte kunstnere som ennå ikke er modne for investering. Han etterlyste, så vidt jeg forsto, en større vilje fra både private og offentlige samlere til å bruke penger i det kunstnerdrevne feltet. Med tanke på hvor få norske kunstnere som er i stallen til etablerte kommersielle gallerier, og hvor, når sant skal sies, vilkårlig det virker å være hvem som tilgodeses med denne typen representasjon, har han nok rett i at det er på høy tid å pensjonere en slik idé, om den eksisterer. I en ikke altfor fjern fremtid er det kanskje ikke rare forskjellen på de to modellene uansett.